总的来看,近一年8TB机械硬盘的价格上涨是由AI驱动的结构性需求增长与供应链调整共同作用的结果。展望未来,业内预计此轮涨价周期可能将持续至2026年,短期内价格难以回到过去的水平 。 内存/SSD这一头,顶部...
总的来看,近一年8TB机械硬盘的价格上涨是由AI驱动的结构性需求增长与供应链调整共同作用的结果。展望未来,业内预计此轮涨价周期可能将持续至2026年,短期内价格难以回到过去的水平 。
内存/SSD这一头,顶部信号是厂商官方口径的。江波龙在10月15日的三季报公告里写得明确:第三季度全球存储器市场供需格局总体仍偏紧,但DRAM和NAND闪存价格涨幅较前期明显收窄,涨价对盈利的边际贡献显著趋缓。
这个"见顶"判断不是孤例。长鑫科技10月16日的业绩预告里,前三季度净利同比扭亏为盈没错,但单算第三季度,净利润环比只增长了1.04%~3.88%,增速明显放缓。中信证券10月16日晨会也维持同一个调子:存储新的扩产技术4F²仍处于早期验证阶段,对中短期存储产业影响相对较小,建议关注的是HDD、DRAM、NAND三条赛道——注意,HDD被单独点名了。
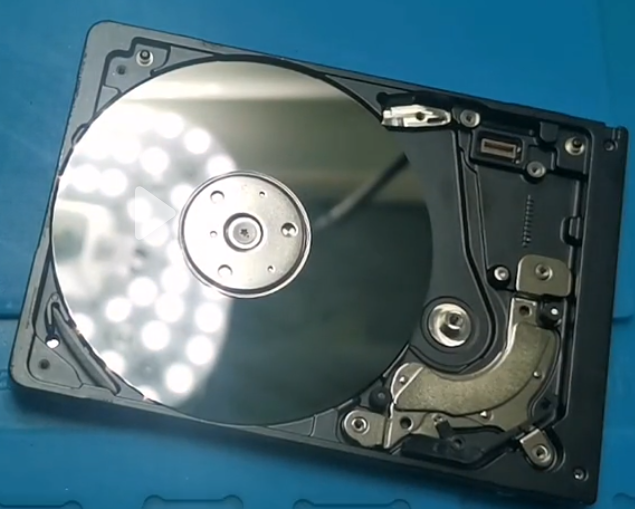
机械硬盘这一头,涨的理由却是结构性的,和前两棒完全不同。10月16日知乎"机械硬盘为何持续涨价"问题下的回答把逻辑说得很直白:AI算力基建带来结构性需求爆发,厂商产能向高利润的企业盘倾斜,民用消费级供给收缩,这不是短期缺货,在新增产能落地前高价行情大概率会持续较长时间。供给侧的传闻也在往同一个方向凑:电脑报新媒体10月13日的判断是,东芝确实在大规模扩产机械硬盘,但短期内不会对消费级市场产生降价效应。甚至有安防渠道发帖称,希捷、东芝在为争抢TDK的磁头砸下几十亿。这条属于渠道侧爆料,只能当旁证,但它和"扩产短期无解"指向同一件事:机械盘的产能不是想放就能放出来的。
比较现实的判断是:2027年以前别指望大幅回落。希捷、西数、东芝三家加起来占了几近九成的市场份额,产能锁定、坚决不扩产。这不是他们不想赚钱,是被过去十年的产能过剩教训怕了——伯恩斯坦在2026年5月的报告里引述前西数高管的原话:"HDD公司有超过10年的产能过剩经历,它们不打算再回到那个时代。"
新技术方面,HAMR(热辅助磁记录)在希捷手里打磨了超过20年,单碟容量从3TB跃升到4TB、5TB,Mozaic 4方案能做到最高44TB每盘,Mozaic 5计划2027年底送样验证。西部数据也在提前推进HAMR验证。但新技术初期成本高、良率爬坡需要时间,不会把价格往下拉。要等成本摊薄、良率稳定,普遍判断得等到2027年以后。
有西南大学的经济学者给出了更激进的判断:这不是简单的周期性涨价,而是AI引发的长期结构性转变,涨价周期可能延续到2028年。